News von Ihrem Finanzberater
für Kredite, Darlehen und Versicherungen


 Versicherungen
- Versicherungsprodukte
- Krankenkassen Prämienvergleich
- Beratungs- und Offertanfrage
- Betriebsversicherung
- Hausratversicherung
- Lebensversicherungen
- Mietkautionsversicherung
- Rechtsschutzversicherung
- Haftpflichtversicherung
- Autoversicherung
- Haustierversicherung
- Reiseversicherung
- Veloversicherung
- Handy-Versicherung
- Informationspflicht
Finanzielle Flexibilität in der Schweiz
So finden Sie den optimalen Kredit für Ihre Lebenslage
Die Schweiz gehört zu den stabilsten Finanzplätzen der Welt. Dennoch steht man im Alltag oder bei unternehmerischen Vorhaben oft vor der Frage: Wie lässt sich ein grösseres Projekt, der Traum vom Eigenheim oder eine geschäftliche Expansion am besten finanzieren? Der Markt für Kredite in der Schweiz ist vielfältig, aber auch komplex.
Wer Angebote nicht sorgfältig vergleicht, zahlt schnell unnötig hohe Zinsen oder geht Konditionen ein, die nicht optimal zur persönlichen Lebenssituation passen. Als unabhängiger Finanzberater mit über 25 Jahren Erfahrung in der Schweiz hilft die Handeys GmbH Ihnen dabei, die Angebote führender Schweizer Banken transparent zu vergleichen und massgeschneiderte Finanzierungslösungen zu finden.
In diesem Leitfaden erfahren Sie alles über Privatkredite, Hypotheken sowie Firmenkredite in der Schweiz und worauf Sie bei der Antragstellung achten müssen.
-
Privatkredit in der Schweiz: Auf diese Punkte kommt es an
Ein Privatkredit (auch Konsumkredit genannt) bietet kurzfristige finanzielle Flexibilität, sei es für eine Anschaffung, eine Weiterbildung, die Umschuldung bestehender Verbindlichkeiten oder unvorhergesehene Ausgaben.
Gesetzliche Rahmenbedingungen und Zinssätze
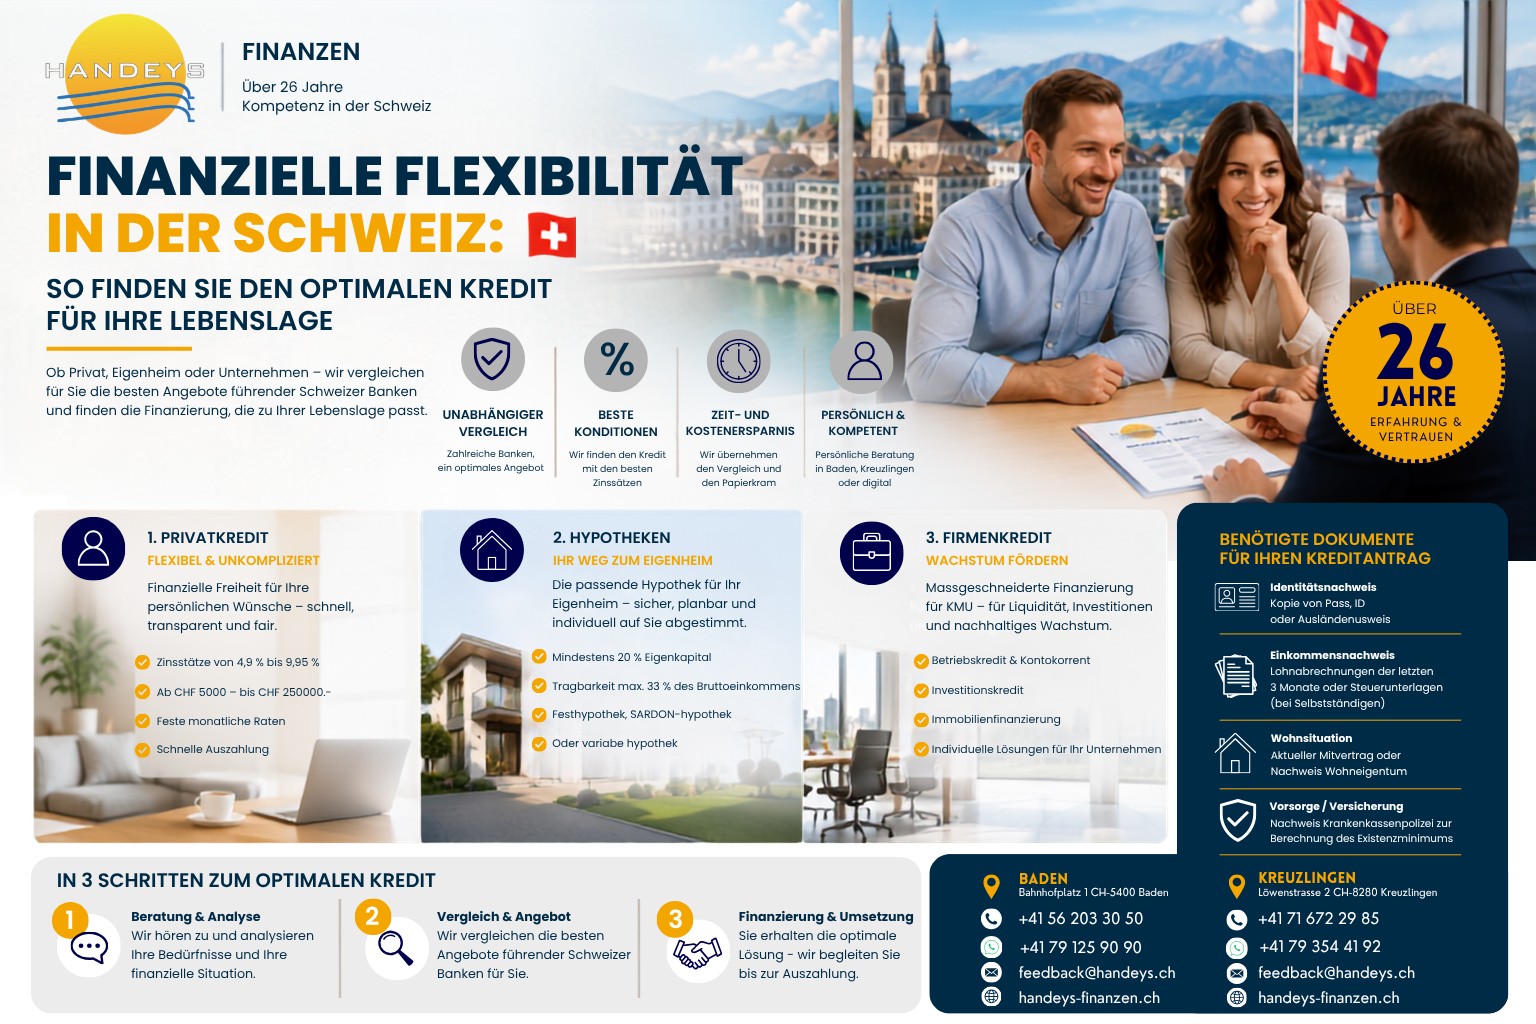
In der Schweiz ist das Konsumkreditgesetz (KKG) die rechtliche Grundlage. Es schützt Verbraucher vor Überschuldung. Die Zinssätze bewegen sich je nach Anforderung und Anbieter meist zwischen 4,9 % und 9,95 % (der gesetzliche Höchstzinssatz wird regelmässig angepasst).
Voraussetzungen für einen Privatkredit in der Schweiz
Um in der Schweiz erfolgreich einen Konsumkredit zu beantragen, müssen Sie folgende Grundvoraussetzungen erfüllen:
- Wohnsitz: Wohnsitz in der Schweiz oder Grenzgänger-Status (G-Bewilligung).
- Alter: Mindestalter 18 Jahre.
- Aufenthaltsstatus: Schweizer Bürgerrecht oder eine gültige Aufenthaltsbewilligung (C, B, G).
- Einkommen: Ein regelmässiges, ungekündigtes Einkommen aus einer Festanstellung.
- Bonität: Positiver ZEK-Eintrag (Zentralstelle für Kreditinformation). Keine offenen Betreibungen oder Verlustscheine.
-
Hypotheken und Immobilienfinanzierung: Der Weg zum Eigenheim
Der Kauf einer Immobilie in der Schweiz erfordert eine sorgfältige und langfristige Finanzplanung. Da eine Hypothek in der Regel über Jahrzehnte läuft, können bereits kleine Zinsunterschiede über die Gesamtlaufzeit mehrere zehntausend Franken ausmachen.
Die Tragbarkeits- und Eigenkapitalregel
Für die Finanzierung eines Eigenheims gelten in der Schweiz strenge Richtlinien der Banken:
- Eigenkapital: Sie müssen mindestens 20 % des Kaufpreises als Eigenkapital einbringen (davon mindestens 10 % «echtes» Eigenkapital, also nicht aus der Pensionskasse 2. Säule).
- Tragbarkeit: Die laufenden Gesamtkosten der Immobilie (kalkulatorischer Zins von meist 5 %, Nebenkosten und Amortisation) dürfen maximal 33 % Ihres Bruttoeinkommens ausmachen.
Die wichtigsten Hypothekarformen im Vergleich
- Festhypothek: Fester Zinssatz über eine vereinbarte Laufzeit (z. B. 5, 10 oder 15 Jahre). Bietet hohe Planungssicherheit gegen steigende Zinsen.
- SARON-Hypothek: Variabler Zinssatz, der sich am Schweizer Referenzzinssatz (SARON) orientiert. Oft günstiger, birgt jedoch das Risiko von Zinserhöhungen.
- Variable Hypothek: Flexibel kündbar, wird heute jedoch nur noch selten als Übergangslösung genutzt.
-
Firmenkredite und KMU-Finanzierung: Wachstum gezielt fördern
Für kleine und mittlere Unternehmen (KMU) in der Schweiz ist der Zugang zu Liquidität entscheidend für das Wachstum, die Anschaffung neuer Maschinen oder das Überbrücken saisonaler Schwankungen.
Finanzierungsmöglichkeiten für Schweizer Unternehmen
- Betriebskredit / Kontokorrentkredit: Zur Sicherung der täglichen Liquidität und Flexibilität bei Ausgaben.
- Investitionskredit: Zweckgebundene Finanzierung für Fahrzeugpark, Maschinen oder IT-Infrastruktur mit festen Laufzeiten.
- Gewerbliche Immobilienfinanzierung: Für den Kauf oder Bau von Geschäftsliegenschaften.
Bei Firmenkrediten prüfen Banken intensiv die Jahresabschlüsse (Bilanzen und Erfolgsrechnungen der letzten 2–3 Jahre), den Businessplan sowie die aktuelle Liquiditätsplanung des Unternehmens.
-
Benötigte Dokumente für Ihren Kreditantrag
Um eine schnelle und reibungslose Prüfung durch die Banken zu gewährleisten, sollten Sie folgende Unterlagen bereithalten:
- Identitätsnachweis: Kopie von Pass, ID oder Ausländerausweis.
- Einkommensnachweis: Lohnabrechnungen der letzten 3 Monate (bei Selbstständigen: letzte zwei Steuererklärungen und Jahresabschlüsse).
- Wohnsituation: Aktueller Mietvertrag oder Nachweis über Wohneigentum.
- Vorsorge / Versicherung: Nachweis über die Krankenkassenpolice (zur genauen Berechnung des Existenzminimums).
-
Warum ein unabhängiger Kreditvergleich entscheidend ist
Viele Kunden wenden sich direkt an ihre Hausbank. Das Problem dabei: Eine Hausbank bietet nur ihre eigenen Produkte an. Die Handeys GmbH arbeitet als unabhängiger Finanzintermediär mit verschiedenen Schweizer Banken und Finanzinstituten zusammen.
Ihre Vorteile mit Handeys:
- Zeit- und Kostenersparnis: Wir vergleichen zahlreiche Bankangebote gleichzeitig für Sie.
- Optimale Zinskonditionen: Wir finden den Kredit mit den besten Konditionen für Ihr Profil.
- Vermeidung von negativen ZEK-Einträgen: Unüberlegte Kreditanfragen können zu Absagen führen, die in der ZEK gespeichert werden und Ihre Bonität verschlechtern. Wir prüfen Ihre Unterlagen vorab.
- Schweizer Schweizer Qualität & Erfahrung: Über 25 Jahre Kompetenz in Finanzierung, Versicherungen und Steuerberatung.
Häufig gestellte Fragen (FAQ)
Wie lange dauert die Bearbeitung eines Kreditantrags bei Handeys?
Nach Einreichen aller vollständigen Unterlagen erhalten Sie in der Regel innerhalb von 48 Stunden eine professionelle Ersteinschätzung und Rückmeldung zu Ihrem Antrag.
Kann ich einen bestehenden Kredit umschulden?
Ja. Eine Umschuldung (Kreditzusammenfassung) ist jederzeit möglich. Dadurch können Sie mehrere laufende Kredite zu einem einzigen Kredit mit einem oft günstigeren Zinssatz zusammenfassen und Ihre monatliche Belastung senken.
Was kostet die Beratung bei Handeys?
Unsere Beratung und die Einholung von Kreditangeboten sind für Sie unverbindlich.
Kontaktaufnahme: Ihr Weg zur passenden Finanzierung
Möchten Sie Ihre monatlichen Kreditkosten senken, eine Hypothek prüfen oder ein Firmenprojekt finanzieren? Das Expertenteam der Handeys GmbH steht Ihnen in unseren Büros in Baden und Kreuzlingen oder digital zur Seite.
Senden Sie uns Ihre Unterlagen ganz einfach direkt per WhatsApp oder vereinbaren Sie ein persönliches Beratungsgespräch.
Unsere Standorte:
Baden
Bahnhofplatz 1, CH-5400 Baden
📞 Telefon: +41 56 203 30 50
📱 WhatsApp: +41 79 125 90 90
Kreuzlingen
Löwenstrasse 2, CH-8280 Kreuzlingen
📞 Telefon: +41 71 672 29 85
📱 WhatsApp: +41 79 354 41 92
🌐 Website: https://www.handeys-finanzen.ch